O destaque de CBS e IBS na nota fiscal virou assunto do contador. Em 19/11/2026, a Receita Federal informou que vai usar o Conselho Federal de Contabilidade (CFC) para chegar a pouco mais de 25 mil profissionais, responsáveis por cerca de 72 mil empresas que emitiram notas sem a CBS ou com destaque parcial. Ou seja: se a sua NF-e sai sem o grupo de IBS e CBS, o seu contador tende a ser avisado.
Este guia é para a distribuidora e a pequena indústria do regime regular que emitem NF-e no ERPFlex. Ele resume o que a Receita anunciou, o que vem em janeiro de 2027 e um checklist para arrumar o cadastro, a nota e a conferência da apuração antes da virada.
O que a Receita anunciou sobre o destaque da CBS?
Segundo a nota da Receita Federal de 19/11/2026, a Receita processou os documentos fiscais eletrônicos emitidos nos 30 dias anteriores a 15 de novembro e mandou ao CFC uma planilha com os profissionais de contabilidade e a quantidade de clientes com indício de não destaque ou de destaque parcial da CBS e do IBS. Os critérios divulgados:
- entraram só empresas que emitiram mais de 150 documentos no período;
- o grupo «destaque parcial» reúne quem preencheu os campos em menos de 86% das notas;
- o contador responsável foi identificado pela ECF de 2024 e 2025.
A própria Receita faz uma ressalva importante: a falta de destaque ou o destaque parcial não é, por si só, prova de irregularidade. Pode haver operação sem destaque prevista em lei ou problema de configuração do sistema emissor. A finalidade, diz a nota, é orientar.
A ação nasceu da reunião de 18/11 entre CFC, Fenacon, Receita e Sebrae, que também lançou uma plataforma do CFC com a Fenacon para dúvidas de contadores sobre a reforma (CFC, 18/11/2026).
Quantas notas já saem com CBS?
O dado mais recente da Receita é de outubro. Nos 30 dias até 7/10/2026, as empresas obrigadas emitiram 3,7 bilhões de documentos com destaque da CBS e 0,6 bilhão sem, cerca de 86% com o tributo (Receita Federal, 09/10/2026). Na NF-e, documento típico de indústria, atacado e distribuição, 78% dos emissores destacavam a CBS em todas ou em parte das notas, o que quer dizer que uma parte grande ainda não destacava em todas.
As optantes pelo Simples Nacional não estão obrigadas a destacar a CBS em 2026 e ficaram fora da conta. O Contábeis repercutiu esses números na cobertura do anúncio de 18/11.
O que muda em janeiro de 2027?
Em 2027 começa a cobrança integral da CBS, no lugar do PIS e da Cofins. Na coletiva de 11/11/2026, a Receita manteve o cronograma e apresentou os próximos passos (Ministério da Fazenda, 11/11/2026):
- abertura do ambiente piloto da apuração assistida para todos os contribuintes em novembro;
- normas complementares em atos conjuntos da Receita e do Comitê Gestor do IBS até o início de dezembro;
- leiaute do módulo de ajuste da apuração em novembro e protótipo em dezembro;
- um programa de conformidade para 2027, com correção preventiva e sem punição por erros durante a transição;
- adiamento para março de 2027 da exigência de documentos em situações específicas.
Segundo a cobertura do Contábeis, os primeiros ajustes da apuração serão necessários em fevereiro de 2027, no fechamento de janeiro.
E a alíquota? O TCU calculou a alíquota de referência da CBS em 11,3468%, arredondada para 11,3%. O Senado tem até 15 de dezembro para fixá-la; sem definição, vale o número do TCU. Em 18/11, a Comissão de Assuntos Econômicos pediu ao TCU a memória de cálculo, e o ministro da Fazenda disse que a tributação média efetiva deve ficar perto de 8,5%, por causa de reduções e isenções (Contábeis, 19/11/2026). Ou seja: 11,3% é a referência, não a alíquota de todos os produtos.
O que é a apuração assistida da CBS?
É a apuração pré-preenchida pela Receita a partir das notas de compra e de venda. Ela mostra débitos, créditos e o valor a recolher, e a empresa, com o contador, confere se aquilo representa as operações. Hoje os ajustes são feitos documento a documento; o módulo simplificado anunciado vai aceitar ajuste direto, planilha ou conexão com o sistema da empresa.
Desde 28/10/2026, a Receita também oferece as APIs 2.0 de consulta de débitos e créditos da CBS, em produção restrita (testes) e em produção (beta), com os mesmos dados da Minha Apuração Assistida de CBS (Receita Federal, 09/11/2026; documentação técnica).
Por que isso importa para quem emite NF-e: a apuração assistida nasce das notas. Se a nota sai sem o grupo de IBS e CBS, ou com CST e classificação errados, a apuração já chega torta, e a correção vira trabalho manual no fechamento.
Checklist no ERPFlex antes de janeiro de 2027
Os passos abaixo seguem a documentação oficial do ERPFlex sobre faturamento na reforma tributária (consultada em 14/11/2026). A classificação de cada produto deve ser validada com o seu contador.
- Ative os campos da reforma. Em Parâmetros > NF Eletrônica, ligue Obrigatório preencher os dados da Reforma Tributária. Sem ele, os campos de IBS e CBS não aparecem no faturamento.
- Revise o cadastro. No item da nota, a aba IBS/CBS traz o CST e o cClassTrib, conforme o NCM ou a regra fiscal. Revise primeiro os produtos que mais vendem e as operações que fogem da venda comum: bonificação, remessa, devolução, transferência.
- Transmita no layout certo. Na transmissão, selecione o layout 4.00RT, que valida os novos tributos.
- Meça o seu próprio índice. Puxe as NF-e do último mês e veja em quantas o grupo de IBS e CBS veio preenchido. O corte usado pela Receita para «destaque parcial» foi 86% das notas; a meta é chegar a todas as operações em que o destaque é devido.
- Documente as exceções. Se alguma operação sai sem destaque por regra legal, registre o motivo com o contador. É isso que vai responder a um eventual contato do CFC.
- Combine a conferência da apuração. Peça ao contador para abrir a apuração assistida assim que o piloto estiver liberado e comparar os débitos com o faturamento do ERPFlex do mesmo período.
- Acompanhe os atos de dezembro. Atos conjuntos e o Regulamento 2.0 podem mudar classificação e prazos. Reserve uma janela em dezembro para atualizar o ERPFlex e repetir o teste.
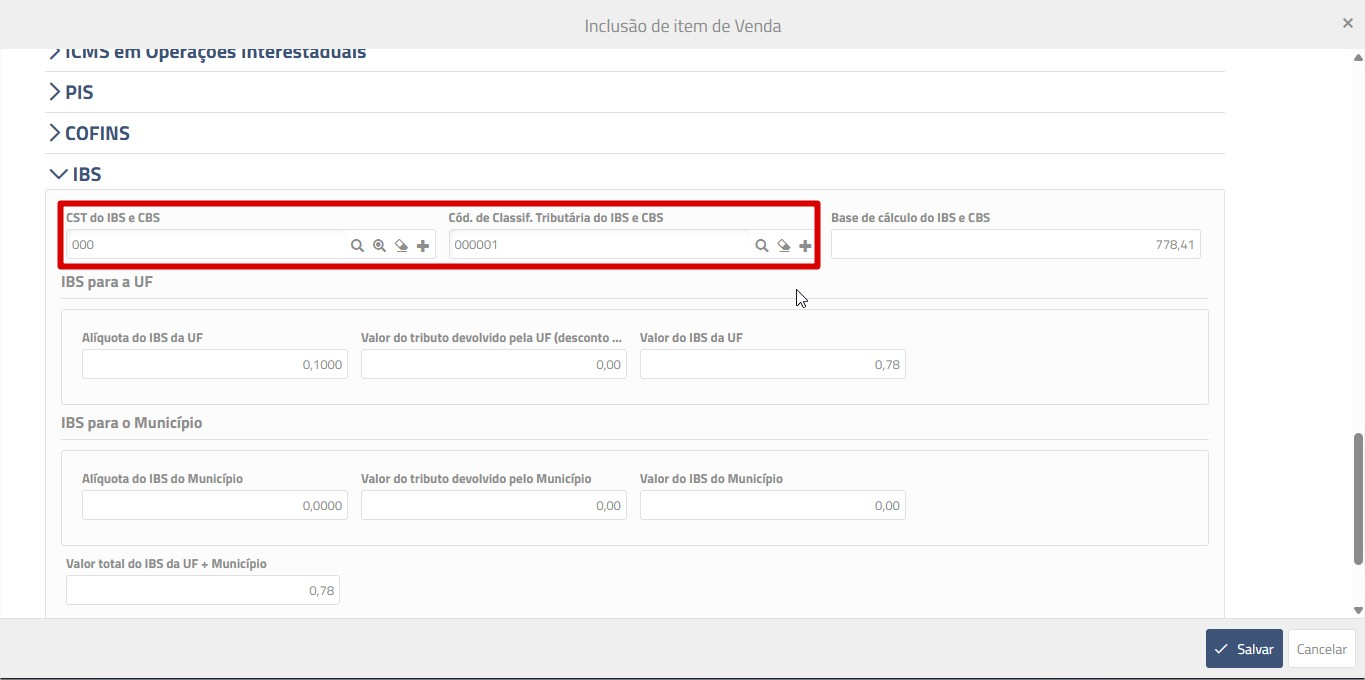
ERPFlex: aba IBS/CBS no item da nota. Fonte da tela: Documentação ERPFlex — Faturamento (Reforma Tributária).
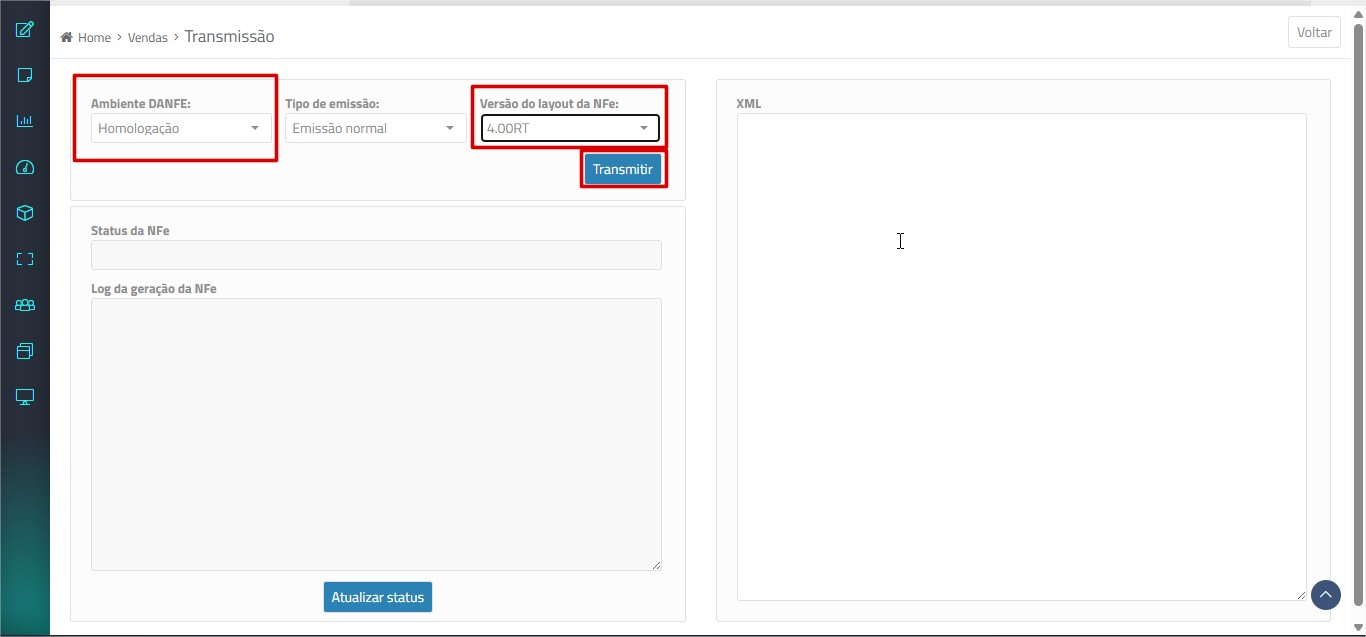
ERPFlex: transmissão com o layout 4.00RT. Fonte da tela: Documentação ERPFlex.
O que o ERPFlex faz e o que fica com o contador. A documentação consultada descreve a parte da emissão: campos, cadastro e layout. Ela não descreve integração do ERPFlex com a apuração assistida nem com as APIs da Receita. Por isso, a conferência da apuração, hoje, é um passo do contador no portal da Receita. A Athuz ajuda a deixar a emissão em ordem e a tirar do ERPFlex os relatórios para essa conferência.
Outros pontos da reforma no ERPFlex: a nota de devolução com IBS e CBS, o crédito presumido de CBS no estoque e a nota de débito de perda em estoque. Se a sua distribuidora ainda avalia o Simples, veja Simples Nacional híbrido: prazos e ERP.
Perguntas frequentes
O que é o destaque de CBS e IBS na nota fiscal?
É o preenchimento, em cada item da NF-e, do grupo de IBS e CBS: código de situação tributária (CST), classificação tributária (cClassTrib), base, alíquota e valor. 2026 é ano de adaptação e testes, mas a emissão com esses campos já é obrigatória para as empresas do regime regular, conforme o cronograma do Ato Conjunto RFB/CGIBS nº 4, de 30/07/2026.
A Receita vai multar quem emitiu nota sem CBS?
A Receita diz que a lista enviada ao CFC tem finalidade orientativa e preventiva e que a falta de destaque, sozinha, não prova irregularidade. Para 2027, o governo anunciou um programa de conformidade com correção preventiva e sem punição por erros durante a transição. Isso não dispensa a empresa de corrigir o cadastro.
Empresa do Simples Nacional precisa destacar CBS em 2026?
Não. Segundo a Receita, as optantes pelo Simples Nacional não estão obrigadas a destacar a CBS em 2026 e ficaram fora do levantamento de 86%.
Qual é a alíquota da CBS em 2027?
O TCU calculou a alíquota de referência em 11,3468%, arredondada para 11,3%. O Senado tem até 15 de dezembro de 2026 para fixá-la; sem decisão, vale o percentual do TCU. Nem toda operação será tributada a 11,3%, porque a lei prevê reduções e isenções.
O ERPFlex já está integrado à apuração assistida da CBS?
A documentação do ERPFlex consultada por nós trata da emissão: cadastro de CST e cClassTrib, campos da reforma na nota e layout 4.00RT. Ela não descreve integração com a apuração assistida nem com as APIs da Receita. Hoje, a conferência da apuração é feita pelo contador, no portal da Receita, comparando com os relatórios do ERP.
Leia também
- Nota de devolução com IBS e CBS no ERPFlex
- Crédito presumido de CBS no estoque com o ERPFlex
- Nota de débito de perda em estoque no ERPFlex
- Simples Nacional híbrido: prazos e ERP da distribuidora
- Página do ERPFlex
Fontes
- Receita Federal — Receita, CGIBS e CFC vão orientar mais de 25 mil profissionais da contabilidade sobre destaque de CBS/IBS (19/11/2026)
- CFC — CFC, Fenacon, Receita Federal e Sebrae anunciam apoio direto a contadores (18/11/2026)
- Receita Federal — 86% dos documentos fiscais de empresas obrigadas já trazem destaque da CBS (09/10/2026)
- Ministério da Fazenda — Receita Federal e órgãos parceiros detalham próximos passos da Reforma Tributária (11/11/2026)
- Receita Federal — Receita libera acesso às novas APIs de apuração da CBS (09/11/2026) e documentação técnica das APIs
- Contábeis — Senado questiona cálculo de 11,3% da CBS para 2027 (19/11/2026)
- Contábeis — Receita vai mapear falhas na emissão de notas com CBS (19/11/2026)
- Contábeis — CBS em 2027: empresas pedem mais prazo para adaptação (artigo de opinião, 18/11/2026)
- Documentação ERPFlex — Faturamento (Reforma Tributária) (consultada em 14/11/2026)